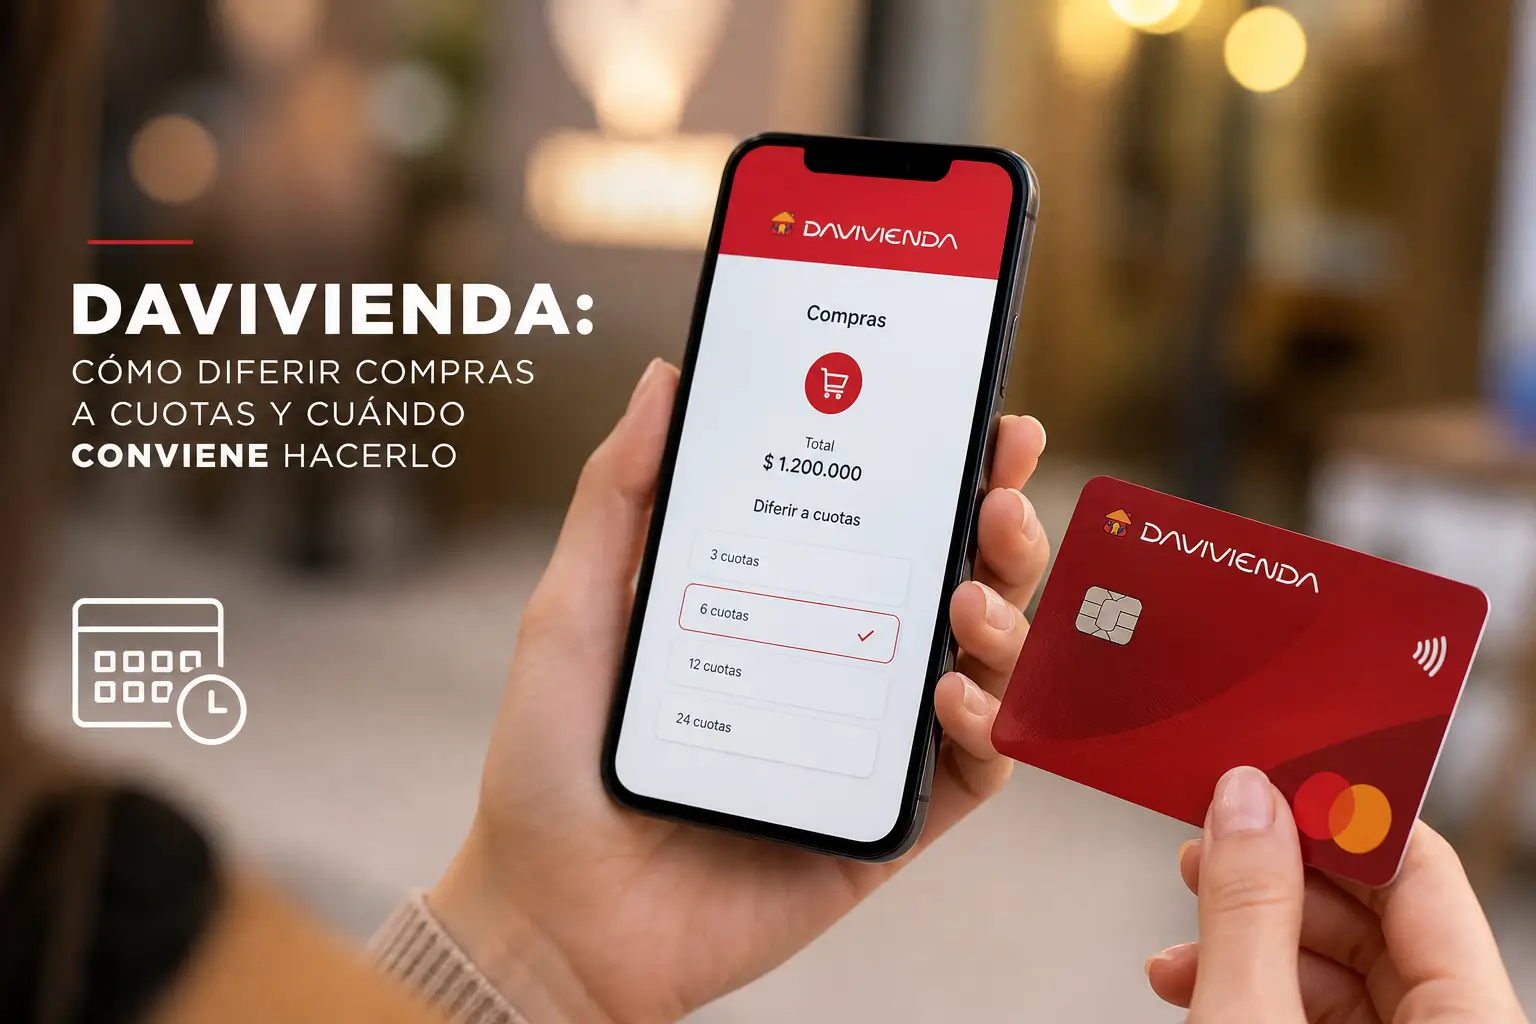
Davivienda: cómo diferir compras a cuotas y cuándo conviene hacerlo
Manejar tu tarjeta de crédito no debería ser un motivo de angustia constante. Si la cuota mensual de Davivienda te quedó muy alta, existen soluciones claras.
A veces los imprevistos suceden y el presupuesto del mes simplemente no alcanza. En estos momentos, diferir tus compras puede salvarte de un gran problema.
El banco ofrece mecanismos oficiales para bajar el valor de tu pago mensual. Todo esto se puede gestionar directamente desde tu celular, sin salir de casa.
Tomar el control de tus plazos a tiempo es vital para proteger tu vida crediticia. Aquí aprenderás cómo hacerlo paso a paso y cuándo realmente te conviene.
El impacto real de la tasa de usura actual
Antes de mover tus fechas de pago, es obligatorio entender el costo real del dinero. Financiar tus compras siempre tendrá un impacto en tus finanzas a futuro.
Para octubre de 2026, la Superintendencia Financiera certificó la tasa de usura. El tope máximo para créditos de consumo quedó en 28.59% efectivo anual.
Cualquier modificación de cuotas en Davivienda aplicará la tasa vigente del momento. Es decir, el interés se calculará con los números del día de tu trámite.
Sin embargo, existe una regla de oro fundamental para ahorrar con tu plástico. Las compras realizadas a una sola cuota no generan intereses corrientes.
Este gran beneficio aplica si pagas el saldo total antes de la fecha límite. Pero ten mucho cuidado con ciertas excepciones que siempre cobran intereses.
Los avances en efectivo y el pago de impuestos generan recargos inmediatos. Lo mismo ocurre cuando pagas combustible en las estaciones de gasolina.
Por qué diferir no debe ser un tabú financiero
Muchos colombianos sienten temor al pensar en refinanciar sus deudas bancarias. Piensan que pedir más tiempo es un fracaso absoluto, pero esto es falso.
Las finanzas personales requieren flexibilidad para adaptarse a los golpes de la vida. Una reducción de ingresos o un gasto médico exigen medidas inmediatas.
Ajustar tus cuotas es una estrategia válida para proteger tu flujo de caja mensual. Te permite tener dinero líquido para pagar tu arriendo y la comida diaria.
Lo más importante es usar estas herramientas bancarias con total responsabilidad. Deben ser un salvavidas de emergencia y no un hábito de consumo frecuente.
Opción uno: cambiar las cuotas de una sola compra
Esta alternativa te permite modificar individualmente el plazo de una sola transacción. Es ideal porque no altera las condiciones del resto de tus deudas.
Para usar esta función, el banco exige cumplir con unos criterios específicos. Tu tarjeta debe estar activa, vigente y totalmente al día en sus pagos.
Existe un límite de tiempo crucial para poder aplicar este ajuste individual. Solo puedes modificar compras que tengan menos de tres cuotas ya cobradas.
El proceso es bastante intuitivo desde la aplicación oficial del banco.
- Paso inicial: abre la App Davivienda Móvil e inicia sesión.
- Ubicación: en la pantalla principal, presiona en Mis Tarjetas de Crédito.
- Selección: escoge el producto exacto con el cual realizaste la compra.
- Ruta: ve a la sección Transacciones y busca Cambiar Número de Cuotas.
- Ajuste: elige la compra, ingresa el nuevo plazo y revisa la simulación.
- Confirmación: aprueba el trámite para ver el cambio reflejado de inmediato.
Reglas especiales para usuarios de la RappiCard
Si manejas la popular tarjeta RappiCard, debes saber que el proceso es distinto. Aunque es emitida por Davivienda, todo se gestiona en otro entorno virtual.
Los ajustes se realizan directamente desde la aplicación de Rappi en tu celular. Dentro de la sección financiera, tienes opciones bastante amplias de plazos.
Puedes cambiar las cuotas de tus compras nacionales hasta a un máximo de 36 meses. Para las transacciones internacionales, el límite habilitado es de 24 meses.
Dato clave: si compraste a una sola cuota, debes modificar el plazo estrictamente antes de tu día de corte mensual.
Opción dos: rediferir el saldo total de la tarjeta
El rediferido es una figura más radical para aliviar tus finanzas personales. Consiste en unificar absolutamente toda la deuda acumulada en tu tarjeta.
Todas tus compras previas, avances y cargos se agrupan bajo un único saldo. A este gran total se le asigna un nuevo y único plazo de pago mensual.
Para lograrlo, tu plástico no puede presentar bloqueos ni retrasos en los pagos. Tampoco puedes haber hecho otro rediferido en los últimos seis meses.
Si tu extracto mensual ya se generó, el banco podría exigirte un pago previo. Este abono equivale al 10% del pago mínimo actual para procesar el trámite.
Este es el procedimiento para agrupar todas tus deudas bancarias.
- Acceso: ingresa a la App Davivienda o a la Banca Virtual en la web.
- Elección: selecciona la tarjeta de crédito que necesitas refinanciar hoy.
- Ruta: haz clic en opciones avanzadas y selecciona Rediferir saldo total.
- Plazos: elige el nuevo tiempo de pago, con un tope máximo de 36 meses.
- Revisión: lee atentamente las tasas aplicables y simula tu nueva cuota.
- Firma: confirma deslizando la barra de seguridad en la pantalla final.
Ten en cuenta que para la RappiCard existen reglas de antigüedad mínimas. La tarjeta debe tener mínimo tres meses de uso activo para acceder a esto.
Cuándo es inteligente ampliar tus plazos de pago
Refinanciar tus consumos tiene mucho sentido cuando tu flujo de caja está roto. Si perdiste tu empleo o tuviste un gasto enorme, la prioridad es sobrevivir.
Ampliar los plazos baja drásticamente el valor del pago mínimo de cada mes. Esto evita que caigas en mora y seas reportado negativamente en centrales.
Estar reportado en Datacrédito o TransUnion destruye tus opciones a futuro. Un mal reporte te cierra las puertas para créditos de vivienda o educación.
Además, hacerlo a tiempo te ayuda a evadir los temidos intereses moratorios. Es mucho mejor pagar un interés corriente a largo plazo que hundirse en la mora.
Cuándo debes frenar y no refinanciar tus deudas
No todas las situaciones justifican aumentar el número de meses a pagar. Hay casos donde un rediferido puede convertirse en un gigantesco error financiero.
Al aplicar un rediferido total, perderás definitivamente cualquier tasa especial. Es decir, las promociones de compras sin interés desaparecerán para siempre.
Ese nuevo saldo unificado comenzará a cobrar la altísima tasa nacional vigente. Aquella compra que era gratuita ahora te costará cerca de un 28% efectivo anual.
Tampoco es recomendable diferir constantemente los gastos básicos de supervivencia. Financiar el mercado de comida o el transporte diario es muy peligroso.
Hacer esto solo para liberar cupo y seguir gastando crea una gran bola de nieve. A mediano plazo, la deuda acumulada será completamente impagable para ti.
Guía de contacto oficial con Davivienda
Si la aplicación presenta errores o requieres una asesoría directa, pide ayuda. Usa únicamente los canales habilitados y verificados por la entidad bancaria.
| Ciudad de residencia | Teléfono Rojo Oficial |
|---|---|
| Bogotá | 601 338 3838 o 601 307 7160 |
| Medellín | 604 604 1616 |
| Cali | 602 489 1616 |
| Barranquilla | 605 385 1616 |
| Línea Gratuita Nacional | 01 8000 123 838 |
Si necesitas enviar documentos o leer las políticas, visita www.davivienda.com. Para usuarios RappiCard, el soporte oficial es el chat dentro de la App de Rappi.
Alerta de seguridad contra falsos asesores
El interés de los ciudadanos por organizar deudas atrae a muchos delincuentes. Los ladrones cibernéticos crean falsas promesas de grandes alivios financieros.
Debes grabar esta regla en tu mente para proteger tu patrimonio familiar. Todos los trámites de rediferidos en Davivienda son completamente gratuitos.
El banco jamás te pedirá comisiones ni pagos previos para bajar tus cuotas. Tampoco utiliza intermediarios externos ni tramitadores en redes sociales.
Ten especial cuidado con las estafas telefónicas, conocidas como Vishing. Si recibes una llamada ofreciendo arreglar tu crédito, enciende las alarmas.
- Claves secretas: nunca proporciones tus contraseñas personales por teléfono.
- Código de seguridad: jamás entregues el código CVV del respaldo de tu tarjeta.
- Mensajes de texto: no compartas los códigos temporales OTP con nadie.
Evita acceder a portales bancarios desde enlaces extraños enviados por SMS. Digita siempre de forma directa la dirección oficial en tu navegador móvil.
Alternativas si el banco rechaza tu solicitud
A veces los bancos rechazan las solicitudes de rediferido por políticas internas. Si este es tu caso, no te desesperes, existen otros caminos legales.
Puedes explorar la opción de compra de cartera con otra entidad financiera. Bancos como Banco de Bogotá o Bancolombia suelen ofrecer tasas atractivas.
Al hacer una compra de cartera, el nuevo banco paga tu deuda con Davivienda. A cambio, te ofrecen un nuevo plazo largo con un interés mucho más amable.
Otra opción es acercarte a una oficina física y pedir una reestructuración. Explica tu situación laboral honestamente para buscar un acuerdo de pago realista.
Tu próximo paso para sanear el bolsillo
Ya conoces todas las reglas del juego para manejar tus compras a cuotas. La decisión de aliviar tu flujo de caja mensual está literalmente en tus manos.
Revisa el estado actual de tus tarjetas y haz números con cabeza fría. Entra a tu App Davivienda y simula un cambio de plazos hoy mismo para vivir tranquilo.
Fuentes y atención oficial
Consulta la oferta, los requisitos y los canales de atención directamente con las entidades responsables:
Aviso: Radar Colombia (radarceara.com) es un portal informativo independiente. No somos una entidad pública ni representamos a los organismos mencionados. Las fechas, montos, requisitos y condiciones pueden cambiar. Confirma siempre la información y realiza los trámites en los sitios oficiales enlazados arriba. No pagues intermediarios ni compartas contraseñas.
Tal vez te guste este contenido:
Cómo convertir tu tarjeta en aliada: reglas de oro para puntos, cashback y cuotas sin intereses