Tasa de interés y EA en tarjetas: cómo leer el extracto y calcular el costo real
Entender el extracto de tu tarjeta no tiene que ser un dolor de cabeza. Hoy aprenderás a calcular el costo real de tus deudas paso a paso.
La tasa de interés y EA en tarjetas cambian constantemente en Colombia. Saber leer estos datos te permite tomar el control de tu bolsillo hoy.
Aquí tienes una guía con datos oficiales de la Superintendencia Financiera. Evita cobros excesivos y protege tu dinero desde este mismo mes.
Comprender cómo funciona el dinero plástico marca la diferencia. No dejes que los términos técnicos te intimiden al revisar tus cuentas.
Las cifras oficiales vigentes en Colombia hoy
La Superintendencia Financiera emitió la Resolución 1472 de 2026. Este documento fija los límites máximos de intereses para el mes de octubre.
La Tasa de Usura quedó establecida en 28,59 por ciento Efectivo Anual. Este es el límite máximo legal que cualquier entidad te puede cobrar.
Esta medida aplica para todos. Incluye bancos tradicionales como Bancolombia, Davivienda y BBVA, además de comercios como Falabella o Tuya.
La buena noticia es que la tasa bajó levemente en comparación con septiembre. Esto significa que financiarse con crédito es un poco más barato.
El Interés Bancario Corriente se certificó en 19,06 por ciento. La usura siempre equivale a una vez y media este valor de referencia legal.
Conocer este tope legal es tu principal escudo como consumidor. Ningún asesor o plataforma financiera puede obligarte a pagar por encima de esto.
Tasa Efectiva Anual contra Tasa Mes Vencido
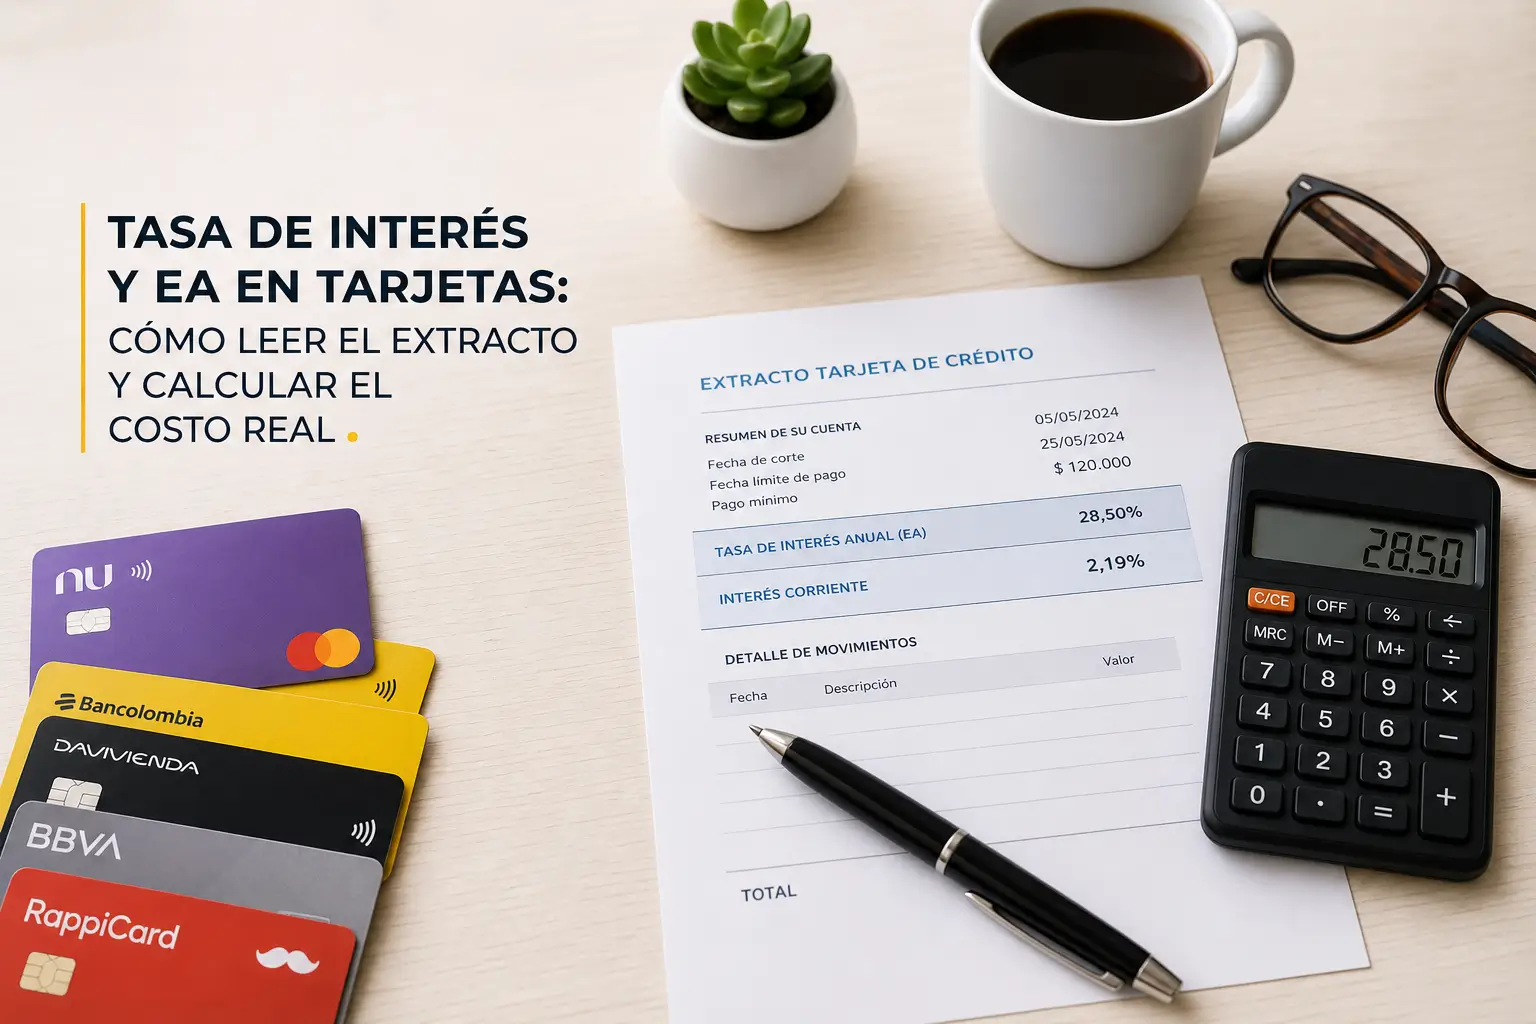
Por ley colombiana, las entidades deben mostrarte la tasa Efectiva Anual. Esta es la cifra global que pagarías si tuvieras la deuda un año.
Sin embargo, el banco te cobra mes a mes usando la tasa Mes Vencido. Entender esta diferencia es vital para no llevarse sorpresas financieras.
Los bancos no dividen la tasa anual en doce partes iguales. En Colombia se aplica el sistema de interés compuesto para calcular estos cobros.
La tasa de usura actual del 28,59 por ciento anual equivale a un 2,12 por ciento mensual. Esta última es la cifra que verás en tu cobro real.
Muchos usuarios se confunden al ver dos porcentajes distintos en su extracto. Recuerda siempre que el valor mensual impacta tu cuota directa.
Seis datos para leer tu extracto sin enredarte
Cada mes recibes un documento en formato digital con tus consumos. Para entenderlo rápidamente, busca siempre estos seis conceptos clave.
- Fecha de Corte: El día que el banco suma todos tus consumos del mes.
- Fecha Límite: Último día para pagar sin generar mora bancaria.
- Pago Total: Todo lo que debes. Si pagas esto, no hay intereses.
- Pago Mínimo: El abono más bajo exigido para mantener la tarjeta activa.
- Tasa Facturada: El porcentaje exacto que te están cobrando ese mes.
- Cuota de Manejo: Cobro fijo por tener el cupo disponible en la entidad.
Ten en cuenta que opciones como Nu, Lulo Bank o RappiCard no cobran cuota de manejo. Esto reduce significativamente tus gastos mensuales fijos.
Por qué el pago mínimo arruina tus finanzas
Pagar solo el monto mínimo mensual es la peor trampa para tu bolsillo. Tu deuda puede extenderse por muchos años sin que notes una reducción.
Cerca del ochenta por ciento de ese abono mínimo se destina a intereses y seguros. Solo una pequeña fracción reduce el capital que realmente debes.
Los bancos calculan este pago para asegurar sus ganancias a largo plazo. Si tienes dificultades, es mejor buscar una refinanciación total.
Además del abono a capital, el pago mínimo incluye los seguros obligatorios. El seguro de vida deudores es un cobro fijo que no puedes evadir.
Alerta: Pagar el mínimo de forma recurrente afecta negativamente tu perfil crediticio a futuro. Los bancos asumen que tienes problemas de liquidez.
Matemática simple para calcular tu costo real
Si difieres una compra a más de una cuota, pagarás intereses desde el primer día. Para saber cuánto será, aplica esta fórmula sencilla en casa.
Primero, identifica tu saldo pendiente total. El interés mensual siempre se calcula sobre lo que aún debes, no sobre el valor inicial comprado.
Multiplica ese saldo pendiente por la tasa Mes Vencido de tu extracto. El resultado será el cobro exacto de intereses para ese periodo actual.
Veamos un ejemplo claro. Imagina que compras un computador de un millón de pesos y lo difieres a doce cuotas con la tasa de usura vigente.
| Mes | Saldo Pendiente | Interés Cobrado | Abono a Capital |
|---|---|---|---|
| Mes 1 | $1.000.000 COP | $21.200 COP | $83.333 COP |
| Mes 2 | $916.667 COP | $19.433 COP | $83.333 COP |
Como notas en la tabla, el cobro de interés disminuye cada mes. Esto ocurre porque estás abonando dinero al capital de tu deuda progresivamente.
Estrategias efectivas para bajar tus intereses
El mejor hábito financiero es pagar siempre todo a una sola cuota. Esta es la única forma de financiarse gratis con los bancos en Colombia.
Si ya tienes deudas altas, solicita una compra de cartera de inmediato. Entidades como Finandina, Banco de Bogotá o Pibank ofrecen tasas bajas.
Estas instituciones compran tu deuda actual para ganar un nuevo cliente. Puedes reducir tu tasa de interés hasta en un cincuenta por ciento real.
Automatiza tus pagos desde aplicaciones como Nequi, DaviPlata o Ualá. Configurar el débito automático evita recargos por olvidos o retrasos.
Si usas tarjetas de neobancos como RappiPay, revisa sus promociones. A veces ofrecen campañas de cero intereses en comercios seleccionados.
Otra táctica inteligente es adelantar pagos extra al capital de tu deuda. Esto reduce la base sobre la cual te calculan los intereses futuros.
Cómo reclamar si te cobran tasas abusivas
Si detectas que tu extracto muestra una tasa superior al límite legal, actúa rápido. Las entidades financieras están obligadas a responderte.
El primer paso es radicar una queja directamente en la aplicación de tu banco. Guarda siempre los números de radicado como evidencia formal.
Si rechazan tu solicitud, acude al Defensor del Consumidor Financiero. Este servicio es gratuito y su contacto está en la web de cada entidad.
- Sitio Web: Portal oficial de la Superintendencia Financiera.
- Línea Nacional: Llama gratis al 018000 120 100 desde tu celular.
- Soportes exigidos: Cédula y copia en formato digital del extracto.
Si decides ir a la Superintendencia, puedes hacerlo presencialmente. Tienen un Punto Ciudadano en Bogotá que atiende de lunes a viernes.
Alertas de seguridad contra fraudes digitales
Ante las altas tasas bancarias, proliferan las falsas aplicaciones de préstamos rápidos. Se conocen popularmente como plataformas gota a gota.
Estas aplicaciones no están vigiladas por las autoridades competentes. Cobran intereses absurdos y utilizan métodos de extorsión inaceptables.
Nunca descargues servicios financieros que no estén avalados por el gobierno. Revisa siempre la reputación de la empresa antes de registrarte.
Cuídate también de los correos falsos con supuestos extractos. Los delincuentes simulan ser tu banco para robar contraseñas y datos personales.
Ingresa siempre desde la aplicación oficial instalada en tu teléfono. Nunca des clic en enlaces sospechosos que lleguen por mensajes de texto.
Tu próximo paso para dominar tus tarjetas
Ahora tienes el conocimiento necesario para leer cualquier cobro bancario. El siguiente paso es abrir la aplicación de tu banco y revisar tu saldo.
Verifica la tasa que te están cobrando hoy mismo. Si está muy cerca de la usura, empieza a planear una estrategia de pago acelerado sin demora.
Toma el control de tus finanzas personales en este preciso momento. Una pequeña revisión mensual te ahorrará dolores de cabeza y mucho dinero.
Fuentes y atención oficial
Consulta la oferta, los requisitos y los canales de atención directamente con las entidades responsables:
Aviso: Radar Colombia (radarceara.com) es un portal informativo independiente. No somos una entidad pública ni representamos a los organismos mencionados. Las fechas, montos, requisitos y condiciones pueden cambiar. Confirma siempre la información y realiza los trámites en los sitios oficiales enlazados arriba. No pagues intermediarios ni compartas contraseñas.
Tal vez te guste este contenido:
Cómo convertir tu tarjeta en aliada: reglas de oro para puntos, cashback y cuotas sin intereses